


Dentro de las inversiones de flujo de caja que manejo este año, decidí incluir un fondo inmobiliario. Esta sería la segunda vez que elijo uno, pues me gusta mucho el hecho de invertir en bienes raíces, recibiendo un pago mensual sin tener que lidiar con el proceso que requiere ser landlord.
La diferencia es que esta vez estoy más preparado que la primera vez que hice esta inversión. En la primera, la hice con otra inmobiliaria. Felizmente me fue bien en el año que invertí con ellos, sin embargo, me enteré que años después la inmobiliaria tuvo problemas y sufrió un gran retraso con sus inversionistas.
Entonces aprendí que no se trata solo de escoger cualquier fondo, si bien sabemos que siempre hay riesgos, la idea es minimizarlos lo más que se pueda. Acá les comparto algunas cosas que pude aprender con Value Capital y mi experiencia con ellos. ¡Espero que les sirva!
¿Qué es Value Capital?
Value Capital es la gestora de fondos privados del Grupo Reyna. Básicamente consiguen financiamiento a la inmobiliaria a través de distintas estrategias de financiamiento. Una de ellas, es estructurar productos de inversión como fondos inmobiliarios con renta fija, como el que estoy invertido yo.
Han hecho alianzas con empresas muy conocidas en el rubro como la sociedad titulizadora del grupo Coril, la titularizadora Acres, grupo de abogados Hernandez & Cia. para poder armar este fondo privado de la mano con la mejor asesoría posible.
Sin embargo, como sabrán el fondo puede estar estructurado lindo, pero de nada sirve si el activo subyacente de la inversión no lo acompaña, que en este caso, es la inmobiliaria Reyna, y de ellos va a depender tu inversión más que todo, así que acá les explico un poco sobre ellos.
¿Qué es el Grupo Reyna?
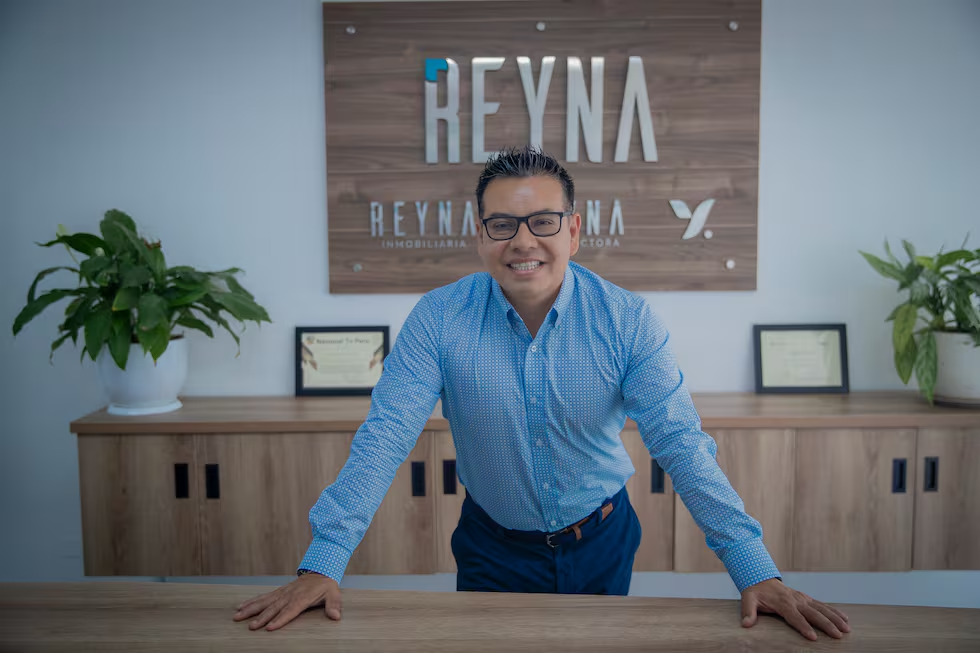
El grupo Reyna es una empresa inmobiliaria con una trayectoria de 13 años, dentro de los cuales cuentan con 9 proyectos entregados de manera exitosa y actualmente con 2 proyectos de entrewga este año, y 5 en gestión. Todas en la ciudad de Lima, Perú.
A la vez, son parte de asociaciones y gremios como la Confederación de Desarrolladores Inmobiliarios del perú (CODIP), La Cámara Peruana de Construcción (CAPECO) y la Asociación de Empresas Familiares del Perú (AEF).
Es un grupo que ha venido creciendo los últimos años y como muchas inmobiliarias en esta etapa, buscan apalancarse de inversionistas para seguir creciendo sus operaciones, buscando un win-win entre todos los jugadores.
¿Cómo funciona Value Capital?

Mira a Value Capital como un puente que conecta tus ahorros con grandes proyectos inmobiliarios. Todo empieza con los Inversionistas, gente como tú y yo, quienes aportan su capital al Fondo Inmobiliario Reyna a cambio de una “Cuota de Participación”.
En palabras simples, al invertir te vuelves copropietario de este fondo, algo como tener acciones de una empresa, y esa empresa vendría a ser el fondo, el cual es administrado profesionalmente para buscar rentabilidad en el sector bienes raíces. Tu das el dinero, Value Capital lo presta a proyectos inmobiliarios del grupo Reyna, se encarga de recibir los intereses de esa deuda y le paga el retorno esperado a los inversionistas
Luego tenemos la parte de seguridad, y aquí entran las Sociedades Titulizadoras, entidades supervisadas por la SMV que crean un “fideicomiso de titulización”, en el caso de Value Capital lo hicieron con las empresas Acres y Coril. Este fideicomiso es un patrimonio autónomo e inembargable que blinda los activos; es decir, el dinero y las propiedades del proyecto que sirven de garantía están legalmente separados de las cuentas de Value Capital, sirviendo exclusivamente como respaldo para los inversionistas.
Con ese respaldo, se emiten Bonos Titulizados, que son títulos de renta fija que generan la liquidez necesaria para financiar las obras. Esto permite que el fondo distribuya el capital en diversos proyectos específicos (como el Proyecto A, B o C en la imagen), diversificando así el riesgo de la inversión en lugar de apostar todo a un solo edificio.
Finalmente, cada obra se gestiona mediante un SPV (Vehículo de Propósito Especial). Esta estructura legal permite que cada proyecto inmobiliario sea independiente: si uno tuviera problemas legales, el riesgo se queda aislado y no afecta financieramente a los demás proyectos ni a la empresa matriz, garantizando una gestión mucho más transparente y segura para tu dinero.
Entonces por un lado tienes la diversificación de tu inversión en varios proyectos, pero a la vez la protección de que si algo negativo pasa por uno (una demanda millonaria o deuda impagable), no afectaría al resto.

¿Qué es un fideicomiso de titulización?
Es el tipo de fideicomiso que usa Value Capital para proteger a sus inversionistas. Básicamente sirve como una caja fuerte donde ponen todos los activos (terrenos, edificios), para respaldar la inversión.
A diferencia de un fideicomiso de garantía como explicamos en un articulo anterior, donde el fideicomiso se encarga de obligar a la empresa liquidar o rematar sus activos para proteger al inversionista, dan un paso más allá. En el fideicomiso de titulización, la garantía, que vendrían a ser las propiedades de la inmobiliaria, pasan a ser patrimonio del fideicomiso, y tienen un propósito único de servir como garantía.
Acá el fideicomiso no le dice a la inmobiliaria que remate sus propiedades para pagar a inversionistas, acá el fideicomiso ya es legalmente dueño de ellas para venderlas. Esto puede hacer el proceso más rápido y menos burocrático.
Además, si la inmobiliaria se mete en algún problema legal, deuda grande o hay que embargar sus propiedades, tu garantía está protegida, pues este fideicomiso hace que esas propiedades sean inembargables y no estén asociados con problemas de la inmobiliaria. Pues ahora son del fideicomiso con el fin único de pagarle a sus inversionistas.

¿Cuál es el proceso al ejecutar la garantía?
Para comprender esto hay varios pasos, acá explico uno por uno.
Primero tiene que haber un detonante, como un retraso en los pagos o mal uso de fondos. Al primer síntoma de alerta, la Sociedad Titulizadora (supervisada por la SMV) ya tiene el control legal de los activos.
Luego viene la ejecución de la garantía. No se limita a un remate. La Titulizadora, al ser la dueña legal de los activos dentro del fideicomiso, puede decidir:
- Liquidar los activos: Vender los terrenos o avances de obra de forma directa y rápida para pagar a los bonistas.
- Sustituir al constructor: Como el activo (el edificio) no es de la inmobiliaria sino del fideicomiso, la Titulizadora puede contratar a otra constructora para terminar el proyecto y proteger el valor de la inversión.
La ventaja es que el proceso es mucho más potente porque los activos son inembargables y están aislados de cualquier problema externo de la empresa matriz.
En el caso de Value Capital, tiene como garantía al inversionista las propiedades de la inmobiliaria Reyna, algunas terminadas al 100%, y otras que son bienes futuros, departamentos que ya están algo avanzados pero faltan culminar.
¿Como me pueden dar de garantía una propiedad que aún no se ha culminado?
Pues esta pregunta también me la hice, es decir, si las cosas van mal, pensé que me iban a dar aire o terreno vacío? Pues felizmente no es del todo así.
Es mucho mejor que te den de garantía una propiedad terminada, pero un bien futuro no es aire. Estamos hablando de proyectos ya avanzados, que tienen un banco sponsor, cuya culminación de obra está casi asegurada por el banco.
Si un proyecto va mal, el banco entra y se hace cargo de terminarla, hasta si eso requiere que ponga de sus fondos o que utilice otra inmobiliaria. Luego de la obra hecha, el banco paga primero el préstamos que le hizo a la inmobiliaria, y luego entra el fideicomiso para vender la propiedad y pagarle al inversionista.
Entonces tu garantía si bien es un bien futuro que no está construido, tienes dos instituciones grandes que van a hacer todo lo posible para terminar la obra y esté listo ese departamento. Primero el banco, y luego el fideicomiso.
¿Cuales son los riesgos de Value Capital?
¡Ok! Ya les hable la parte bonita y todas las capas de seguridad que tienen en caso las cosas vayan mal. Pero esto no quiere decir que estas 100% libre de riesgo, recuerden que en inversiones, nunca estás libre de riesgo y siempre hay que informarse del otro lado de la moneda.
Así que acá les voy a decir que puede pasar que les pueda afectar la inversión de manera negativa. En algunos casos, tendría que pasar más de una de estas cosas a la vez.
– Paralización prolongada o total: Que las obras (como los multifamiliares de la inmobiliaria Reyna como Ako, Caserta o Vivum) se detengan por años debido a crisis económicas, desastres naturales o problemas legales masivos.
– Caída del valor inmobiliario: Si el precio de los departamentos baja tanto que, al vender el edificio terminado, el dinero no alcanza para pagar ni al banco sponsor ni a los bonistas (tú). Caso extremo y muy poco probable, pero siempre posible, si se da algo como la crisis inmobiliaria del 2008 en Estados Unidos, en Perú.
– El Orden de cobranza: En la mayoría de estos proyectos existe un Banco Sponsor (como Scotiabank en el proyecto Ako o BCP en Caserta). El banco tiene una hipoteca de primer rango. Eso quiere decir que si el proyecto quiebra y la Sociedad Titulizadora decide liquidar (vender) los activos del fideicomiso, el banco siempre va a cobrar su deuda primero. Tú, como inversionista del fondo, cobras con lo que sobra. Si el valor de liquidación es muy bajo, podrías recibir solo una parte de tu capital o nada.
– Mala valoración de la garantía: Recuerda que los terrenos, edificios o propiedades cuentan con una valorización supuestamente mayor que la del fondo, un 1.6x aprox. En caso esta valorización no esté bien hecha o “inflada”, puede que no sea suficiente para pagar a sus inversionistas.
– Riesgo de Gestión: Si bien la Sociedad Titulizadora supervisa, si hubiera una mala gestión externa de los fondos antes de que lleguen al fideicomiso (hay un lapso de tiempo en que el dinero pasa por la gestora antes de llegar al fideicomiso), el respaldo inmobiliario podría ser insuficiente para cubrir el capital aportado. Aunque el Fideicomiso de Titulización es inembargable y excluido de la masa concursal de la empresa (un blindaje muy fuerte), nada es infalible ante el fraude masivo.

Rentabilidad de Value Capital
Al momento de investigar en qué plan deseaba entrar, me di cuenta que contaban con 1 plan relativamente simple de entender.
Hay una inversión mínima de $10,000, y te ofrecen un pan de rentabilidad de 12% anual si te mantienes con ellos 24 meses. Ellos se encargan de asumir el 5% anual de pago de impuesto a la renta.
Mi experiencia en Value Capital
En mi caso, me metí al plan de 12% anual e invertí $10,000. Eso quiere decir que por la inversión total me corresponde $100 al mes, descontando el 5% de impuesto a la renta, me terminan pagando $95 al mes.
Ya voy con ellos desde el inicios del 2026, de hecho fui parte de la segunda emisión que hicieron, y ahora ya están iniciando una tercera. Hasta ahora, voy en total 5 meses consecutivos con los depósitos hechos a tiempo.


Conclusiones & Recomendaciones
Bueno amigos, esa es hasta ahora mi experiencia con Value Capital. Como pueden ver es una inversión de renta fija bastante atractiva, con algunas capas extras de protección con el fideicomiso, con la cual me ha ido bien los últimos meses.
Sin embargo, como toda inversión, cuenta con algunos riesgos a considerar. Recuerden que al compartir sobre esta inversión, la hago con fines educativos; no debe tomarse como una recomendación para invertir. Cada uno debe invertir según su perfil de inversionista, metas y tolerancia al riesgo.
Espero que les haya servido este artículo, si desean tener más información sobre Value Capital, pueden encontrarlos aquí. ¡Que tengan un buen día!


