


Bueno amigos, llegó el momento de actualizarlos sobre las inversiones en bienes raíces que he estado realizando con la empresa Proper.
Como les comenté en el artículo anterior, adquirí unos departamentos en la ciudad de Lima con un objetivo claro: comprarlos en etapa de venta privada, alquilarlos durante un año hasta su independización y, finalmente, venderlos. Todo esto en un lapso estimado de entre 2 a 3 años.
Debo admitir que han ocurrido varias situaciones que han hecho de esta experiencia algo muy enriquecedor; pasó mucho de lo que “no tenía que pasar”, como suele suceder en el mundo de las inversiones, donde no siempre existe un escenario 100% positivo.
Si bien sigo considerando que los bienes raíces son una de las inversiones menos riesgosas, hay factores que debes conocer antes de invertir para entender todos los escenarios posibles. Aquí les comparto la segunda parte de mis resultados con Proper.
La fórmula simple y ganadora
Para ponerlos en contexto, la estrategia que planteamos inicialmente era sencilla:
- Inversión inicial: Aportas entre el 10% o 20% de la inicial de la propiedad.
- Compra estratégica: Adquieres el inmueble en etapa de venta privada, que es la fase de compra más barata en un proyecto inmobiliario.
- Financiamiento inteligente: Se utiliza el método de compra de bien futuro para evitar el pago de cuotas hipotecarias hasta que la propiedad sea entregada.
- Maduración del activo: Tras la entrega, se alquila la propiedad durante un año mientras se gestiona su independización.
- Salida (Venta): Finalmente, se vende la propiedad para realizar la ganancia.
Con esta fórmula, bajo un escenario ideal, calculaba que se podía obtener un rendimiento de entre 15% a 20% anual aproximadamente, considerando que todo el proceso toma unos 3 años
El martirio del crédito hipotecario
Como les mencioné anteriormente, el objetivo siempre fue adquirir estos departamentos de manera apalancada con el banco; es decir, mediante un préstamo hipotecario para maximizar el rendimiento de la inversión.
Al seguir este camino, debes pasar por dos “postulaciones” o evaluaciones crediticias: la primera al abonar la cuota inicial y la segunda cuando te entregan la propiedad. Si recuerdan el artículo anterior, ya me habían aprobado la primera etapa para dos departamentos, aunque en un tercero (el de Santa Beatriz) no lo logré.
Sin embargo, para la segunda postulación —la definitiva al recibir las propiedades— es necesario repetir el proceso desde cero. En esta ocasión, no me aprobaron el crédito en ninguno de los dos departamentos.
Cabe mencionar que este es un juego de “ida y vuelta” con los bancos: te solicitan la documentación varias veces, ya que muchos papeles vencen rápido y exigen actualizaciones constantes. Es un proceso que requiere muchísima paciencia y buena actitud; de lo contrario, puede volverse una experiencia bastante tediosa.
¿Por qué el banco rechazó mi crédito hipotecario?

Cuando eres emprendedor, el sistema financiero te califica bajo renta de tercera categoría. Esto significa que los bancos ponen bajo la lupa el progreso financiero de tus empresas para decidir si eres apto para un préstamo.
En mi caso, cuento con dos empresas, Inversión Simple y Emprendebroders. Si bien ambas muestran una facturación que crece año tras año, no han registrado utilidades en los últimos ejercicios.
La razón técnica detrás de las utilidades en cero
Existe una explicación lógica y estratégica para esto:
- Estrategia fiscal: Esas utilidades me las pago como salario personal.
- Objetivo: Al dejar a la empresa sin rentabilidad contable, evito el pago del impuesto a la renta corporativo, ya que cumplo con mis obligaciones tributarias al recibir mi salario
- Práctica común: Esta es una técnica habitual entre muchos emprendedores para optimizar la carga impositiva.
El criterio del banco vs. La realidad del emprendedor
Sin embargo, al banco no le interesa la estrategia detrás de los números. Su estándar es rígido: quieren ver utilidades crecientes año tras año. No están dispuestos a trabajar con un empresario cuyas utilidades contables están en cero, sin importar la justificación. Esa es la razón por la cual hace dos años mi crédito fue aprobado, pero hoy la respuesta fue un “no”.
Intentos de solución que no funcionaron
Para intentar revertir la situación, presenté alternativas sólidas:
- Ingresos personales: Mostré mis boletas de pago y recibos por honorarios, los cuales han crecido considerablemente.
- Patrimonio como respaldo: Ofrecí mi portafolio de inversiones (acciones, criptomonedas y préstamos) como colateral, ya que su valor supera ampliamente el costo de los departamentos.
A pesar de esto, la banca tradicional no mostró interés. Solo una entidad aceptó la propuesta, pero con una tasa paupérrima y fuera de mercado que hacía que la inversión dejara de ser negocio. Aunque mi caso es muy particular —ya que con un empleo estable o una empresa con utilidades es difícil que esto suceda— me alegra compartirlo. Es vital que conozcan todos los escenarios, pros y contras que pueden surgir en el camino de la inversión inmobiliaria.

¿Cómo se ven los números con estos cambios?
Ahora sí, vamos a lo que todos estaban esperando: los números reales.
A continuación, presento una actualización detallada de todos los gastos en los que he incurrido hasta el día de hoy en ambos departamentos. El objetivo es que tengamos una visión transparente y precisa del retorno de inversión (ROI) proyectado para cada propiedad tras los ajustes realizados.
Departamento 1: Proyecto Arise Chorrillos

Empecemos con este proyecto, el cual es relativamente sencillo de entender ya que se adquirió al cash. Se trata de un departamento de 25 m² ubicado en el malecón de Chorrillos. La propiedad se separó hace dos años y medio con una inicial del 20%, sobre un valor total de S/ 250,884. En cuanto a la estructura de la inversión:
- Separación e inicial: Las asumí al 100% de mi cuenta.
- Saldo restante: Fue financiado a medias con un co-inversionista.
- Inversión personal total: Al día de hoy, mi capital colocado es de S/ 125,442.
El desglose detallado de los montos se ve así:
| Concepto | Monto (S/) |
| Separación |
3,000 |
| Inicial |
47,176 |
| Resto |
75,266 |
| Inversión Total |
125,442 |
A la inversión inicial mencionada, debemos sumar los costos de implementación de la propiedad (terma, iluminación, mamparas, rollers, entre otros). Para este departamento de 25 m² , proyecto un gasto adicional de S/ 2,500. Al ser una inversión compartida, me corresponde asumir S/ 1,250, lo que eleva mi inversión total a S/ 126,692.
Proyecciones de Alquiler
Aunque la propiedad me ha sido entregada recientemente y aún no se encuentra alquilada, mis proyecciones según el mercado son las siguientes:
| Concepto | Monto (S/) |
| Ingreso mensual estimado |
1,500 |
| Ingreso anual bruto |
18,000 |
| Gasto de corretaje (comisión) |
(1,500) |
| Total ingreso alquiler |
16,500 |
| Ingreso personal (total ingreso /2) |
8,250 |
Al sumar estos números, el ROI proveniente exclusivamente del alquiler se calcula dividiendo mi ingreso neto anual entre la inversión total ($8,250 / 126,692$), lo que arroja un ROI del 6.5% anual.
La Plusvalía: El poder de la compra estratégica
En cuanto a la valorización de la propiedad, los resultados son muy positivos:
- Valorización total: Hoy, dos años y medio después, la propiedad terminada vale S/ 300,000 frente al valor inicial de S/ 250,884.
- Crecimiento acumulado: Esto representa un incremento del 20% en 30 meses.
- Ventaja competitiva: Este crecimiento se debe a la compra en venta privada negociada por Proper, quienes obtienen precios de “compra mayorista” al adquirir varios departamentos en bloque.
Esto se traduce en un crecimiento promedio por plusvalía del 7% anual extra.
Resultado Final
Sumando ambos conceptos (ROI de alquiler + ROI de plusvalía), obtengo un retorno total del 13.5% anual hasta el momento.
Nota importante: No se emocionen todavía; en caso de venta, a este número habría que restarle la comisión del broker y los impuestos correspondientes. Actualizaré estas cifras finales si decido vender o si mantengo el departamento como activo de renta.
Departamento 2: Proyecto SQ Work Surquillo
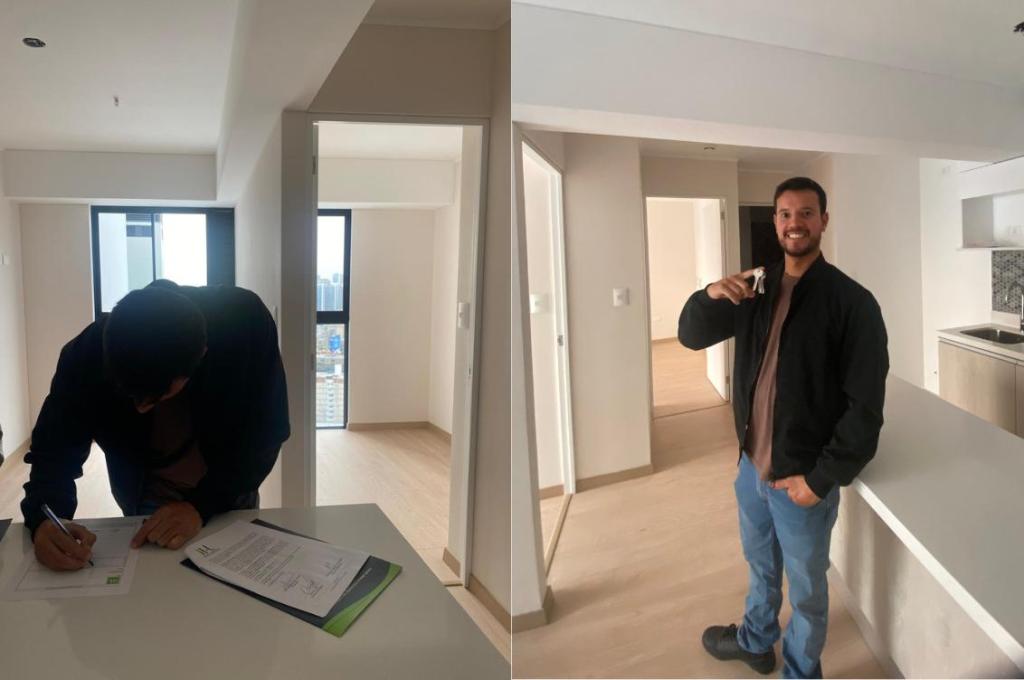

En este departamento tengo los números un poco más claros. A diferencia del anterior, este ya me lo entregaron y se encuentra alquilado desde hace 4 meses, lo que me permite compartir cifras más exactas. Este inmueble de 46 m² ubicado en Surquillo se compró por S/ 339,994. Para la adquisición, se dio un 20% de inicial, lo que representa un monto redondeado de S/ 68,000.
Costos de implementación y gastos notariales
A continuación, detallo los gastos adicionales necesarios para poner el departamento a punto:
| Concepto | Monto (S/) |
| Rollers, mampara y espejos |
1,875 |
| Lámparas |
400 |
| Terma e instalación |
1,570 |
| Conversión Kitchen Center a gas |
60 |
| Gasto de firma en notaría |
30 |
| Gasto Implementación y Legal Total |
3,935 |
La experiencia con el alquiler
Tras la entrega, el departamento tardó un poco menos de dos meses en alquilarse. Debo resaltar que Proper Rentas hizo un buen trabajo: se encargaron de la implementación y consiguieron el inquilino rápidamente. A través de su plataforma, puedo gestionar y visualizar de forma transparente todos los gastos, recibos y contratos de alquiler del departamento.
Luego tenemos otros costos de servicios del departamento. En mi caso se demoró un poco menos de dos meses en alquilar desde que me lo entregaron. Debo admitir que por este lado Proper Rentas hizo un buen trabajo: el alquiler fue rápido e hicieron toda la implementación ellos mismos; solo me pasaban la cuenta sobre cuánto salían los gastos y a través de su plataforma puedo ver todos los gastos, recibos y contratos de alquiler del departamento.

Regresando a los números, tuve que asumir unos costos de mantenimiento y luz al inicio mientras que el depa estaba sin alquilar, esto duró un poco menos de dos meses. Además, asumí el costo de corretaje por el alquiler y mes a mes asumo la diferencia mensual entre mi cuota de préstamo vs el ingreso del alquiler.
Considerando que mi ingreso neto de alquiler (después del 5% de IR) es de S/ 1,805 al mes, y mi cuota mensual de préstamo de S/ 2,032, y que el primer mes se tuvo que prorratear el alquiler ya que entraron los inquilinos a mediados del mes, los números se ven así:
| Concepto | Monto (S/) |
| Mantenimientos (2 meses) | 343.55 |
| Luz (2 meses) | 10.10 |
| Corretaje | 1,900.00 |
| Préstamo – cuota alquiler (4.5 meses) | 1,937.00 |
| Gastos departamento (Total) | 4,190.00 |
Si considero estas 3 categorías de gastos: inicial + implementación y legal + gastos mensuales, hasta ahora la inversión que se va haciendo al departamento es de S/ 76,125.
Si todo va bien, este departamento lo vendería al año de alquilarlo, cuando se independice. Si hago una proyección de poder venderlo a S/ 400,000, descontando comisión de corredor, impuestos y gastos legales, asumo que neto recibiría de venta S/ 380,000. Además, si proyecto que al finalizar el año esos gastos de departamento subirán S/ 80,000. Entonces, si mis proyecciones van bien, sería una ganancia de S/ 40,000 neto (S/ 380,000 – S/ 340,000) sobre una inversión total de S/ 80,000. Esto sería un 50% de ROI en 3 años, o un ROI anualizado de 14.4% anual. Igual esto es solo una proyección; cuando llegue el momento de venderlo, actualizaré todo con números reales.


Conclusiones
Este ha sido el resumen de la segunda parte de mis resultados en bienes raíces con Proper. Como han podido ver, al final solo logré concretar la compra de dos departamentos en lugar de los tres proyectados inicialmente.
Puntos clave a tener en cuenta:
- Impacto en la rentabilidad: Sin el apalancamiento del banco, mis proyecciones de rentabilidad bajaron de un rango de 15% – 20% anual a un poco menos del 15% anual.
- Naturaleza de las cifras: Es importante recordar que estos porcentajes siguen siendo proyecciones que se ajustarán al momento de la venta real.
- Análisis financiero pendiente: Debido a que los depósitos se realizaron en distintos momentos (algunos hace dos años y otros recientemente), lo ideal será calcular el Valor Actual Neto (VAN) una vez que tengamos todos los números finales sobre la mesa.
La próxima actualización llegará cuando venda las propiedades, lo cual espero que suceda en la segunda mitad del 2026. Hasta entonces, estos son los números reales que he asumido en esta aventura inmobiliaria. Espero que esta transparencia les ayude a calcular mejor sus propias inversiones. ¡Saludos y buena semana!


1 comentario en “Mis resultados en bienes raíces con Proper – Parte II”
Excelente curso